
Presidente promete leilão para renegociar até R$ 150 bilhões em débitos. Senador defende compra de dívidas e períodos de carência. O confronto também chegou aos jogos on-line, proibidos por medida provisória em vigor.
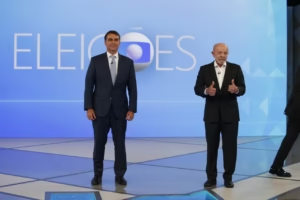
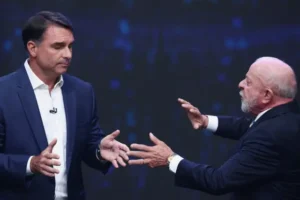
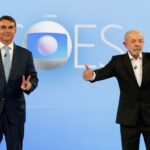
A situação financeira das famílias brasileiras ganhou protagonismo no último debate presidencial, realizado nesta sexta-feira (23), na Globo. Diante de milhões de pessoas com contas atrasadas, Lula (PT) e Flávio Bolsonaro (PL) apresentaram propostas para renegociar dívidas, mas deixaram dúvidas sobre os custos, as fontes de financiamento e as condições dos novos programas.
Flávio questionou o presidente sobre o encarecimento dos alimentos e o comprometimento da renda. O senador afirmou que os brasileiros passaram a parcelar até despesas cotidianas e responsabilizou a política econômica do governo pelo endividamento.
Os números mostram a dimensão do problema.
Segundo o levantamento de agosto de 2026 da Serasa, o Brasil possuía aproximadamente 83,9 milhões de pessoas inadimplentes, com 350 milhões de dívidas registradas, somando cerca de R$ 592 bilhões.
More Read
Isso representa mais da metade da população adulta considerada no indicador da instituição.
A informação ajuda a explicar por que o endividamento se tornou um assunto central da campanha.
Flávio voltou a defender a participação do governo na compra de dívidas, seguida de renegociação com condições mais favoráveis aos consumidores. O candidato também apresentou propostas de carência e ampliação dos prazos de pagamento.
More Read
Lula respondeu que seu governo já encaminhou uma iniciativa semelhante, relacionada ao Desenrola 3.0.
O presidente afirmou que pretende realizar leilões de carteiras de crédito que poderão envolver até R$ 150 bilhões em dívidas, com descontos negociados junto aos credores.
O valor mencionado não deve ser confundido com o custo direto do programa para o Tesouro.
O montante nominal de uma carteira de dívidas, o preço pelo qual ela pode ser adquirida e os recursos públicos necessários para renegociá-la são grandezas diferentes.
No modelo defendido pelo governo, descontos expressivos poderiam permitir a aquisição de débitos por valores inferiores àqueles originalmente cobrados dos consumidores.
Mesmo assim, sua execução dependerá das regras finais, da participação dos credores e dos mecanismos de financiamento.
More Read
A proposta de Flávio também exige esclarecimentos sobre quais débitos seriam incluídos, quanto o governo desembolsaria e como seriam distribuídos os riscos das operações.
Existe outra dificuldade: retirar uma pessoa dos cadastros de inadimplência não garante que ela terá condições de manter novos compromissos financeiros.
O custo do crédito, a renda disponível e a estabilidade do emprego continuam influenciando a capacidade de pagamento das famílias.
A discussão sobre dívidas chegou às apostas on-line.
Flávio acusou Lula de ter responsabilidade pela expansão do chamado jogo do tigrinho, enquanto o presidente afirmou que as apostas chegaram ao país antes de seu atual mandato e defendeu a decisão de proibi-las.
A história regulatória não cabe em uma acusação simples.
As apostas esportivas de quota fixa foram autorizadas por lei em 2018, durante o governo Michel Temer. Sua regulamentação avançou durante a atual gestão de Lula, em 2023, com regras para empresas e plataformas.
Entretanto, em setembro de 2026, o governo editou a Medida Provisória nº 1.394, proibindo a exploração, oferta, intermediação e publicidade das apostas de quota fixa, incluindo jogos on-line.
A medida estabeleceu um período de transição para encerramento das operações e devolução de valores pertencentes aos apostadores.
Portanto, a proibição foi determinada, mas isso não significa que todas as operações e consequências do mercado tenham desaparecido imediatamente.
A relação entre apostas e endividamento também merece análise específica. Gastos com jogos podem comprometer o orçamento de consumidores vulneráveis, mas não explicam sozinhos o número de inadimplentes do país.
O debate revelou que os dois candidatos reconhecem a necessidade de enfrentar o endividamento. Suas propostas, porém, ainda precisam ser avaliadas pelos critérios que realmente importam: quem será atendido, quanto custará a renegociação, quais dívidas serão contempladas e se as novas condições permitirão recuperar a estabilidade financeira das famílias.
Para os milhões de brasileiros com contas atrasadas, o resultado de um programa não será medido pelo valor anunciado no debate, mas pela redução efetiva das dívidas e pela possibilidade de voltar a cumprir os compromissos sem recorrer a novos empréstimos.