
Estados aprovam reajuste que chegará a 11% no diesel e poderá pressionar combustíveis, transportes e alimentos. Entenda por que o ICMS não é um imposto federal, qual é o papel do governo Lula e quem recebe o dinheiro arrecadado.
O brasileiro começará 2027 com uma nova preocupação no orçamento doméstico: o aumento do ICMS sobre combustíveis. A decisão, publicada no Diário Oficial da União nesta quarta-feira (28), elevará a tributação da gasolina, do diesel e do gás de cozinha a partir de 1º de fevereiro.
Mas uma pergunta precisa ser respondida: afinal, quem decidiu aumentar esse imposto? O presidente Lula ou os governadores?
A resposta está na Constituição Federal. O ICMS é um imposto de competência dos estados e do Distrito Federal. Sua arrecadação não pertence ao governo federal, embora existam regras nacionais que disciplinem a cobrança.
No caso dos combustíveis, as novas alíquotas foram estabelecidas por deliberação dos estados no Conselho Nacional de Política Fazendária (Confaz).
More Read
A decisão terá consequências que ultrapassam os postos de abastecimento.
Quanto o imposto vai aumentar?
Os novos valores representam o terceiro reajuste anual consecutivo da tributação sobre combustíveis.
A partir de fevereiro de 2027, as cobranças serão:
More Read
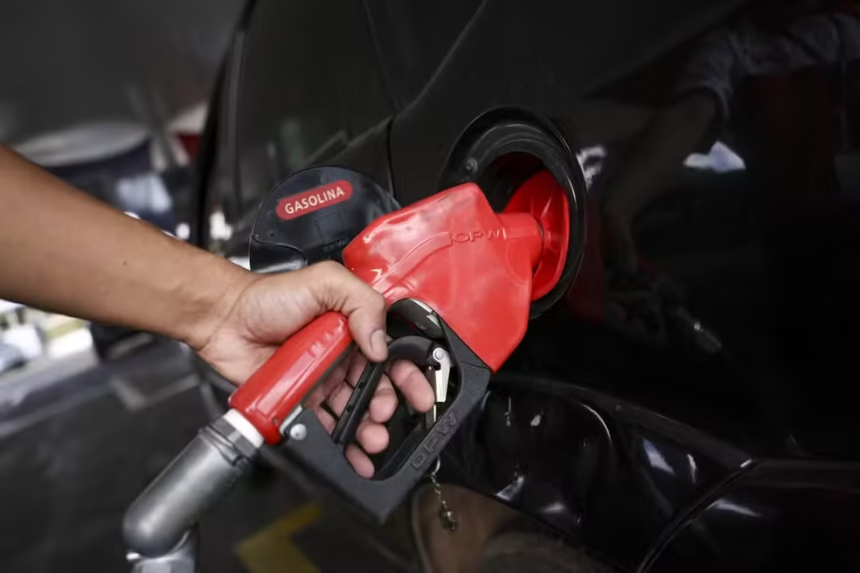
- Gasolina: de R$ 1,57 para R$ 1,64 por litro, aumento de 4,5%.
- Diesel: de R$ 1,17 para R$ 1,30 por litro, alta de aproximadamente 11,1%.
- Gás de cozinha: de R$ 1,47 para R$ 1,54 por quilo, reajuste de 4,8%.
Para o consumidor, isso significa que um abastecimento de 50 litros de gasolina terá R$ 3,50 adicionais de ICMS.
No caso de um caminhão abastecido com 300 litros de diesel, a diferença tributária será de R$ 39.
Já no botijão de gás de 13 quilos, o aumento corresponderá a R$ 0,91.
Esses valores representam o acréscimo do imposto, não necessariamente o aumento exato do preço final. Outros fatores, como distribuição, margens comerciais e preços dos combustíveis, também influenciam o que o consumidor paga.
Afinal, o ICMS é estadual ou federal?
O artigo 155 da Constituição estabelece que o ICMS pertence à competência tributária dos estados e do Distrito Federal.
Isso significa que o governo federal não é o responsável direto por instituir ou arrecadar esse imposto.
More Read
Em sua aplicação geral, os estados possuem competência para estabelecer alíquotas internas, respeitando os limites constitucionais e as normas nacionais.
No caso específico dos combustíveis, a legislação estabelece um sistema diferente.
A Lei Complementar nº 192, de 2022, determinou que a cobrança ocorra uma única vez na cadeia de comercialização, com valores uniformes em todo o território nacional.
Por isso, o ICMS da gasolina e do diesel passou a ser cobrado em valores fixos por litro, e não como um percentual variável do preço final.
As alíquotas são definidas por deliberação conjunta dos estados e do Distrito Federal.
É exatamente o que aconteceu agora.
Quem aprovou o reajuste?
A decisão foi tomada na 433ª Reunião Extraordinária do Confaz, realizada em 27 de outubro.
O conselho reúne representantes das secretarias estaduais de Fazenda e do governo federal.
Entretanto, a presença da União no órgão não transforma o ICMS em imposto federal.
A legislação atribui aos estados e ao Distrito Federal a deliberação sobre as alíquotas dos combustíveis.
Os convênios aprovados foram publicados no Diário Oficial da União por meio do Despacho nº 50, de 27 de outubro de 2026.
A publicação federal é parte do procedimento de formalização dos atos. Não significa que o presidente da República tenha decretado o aumento.
Portanto, atribuir exclusivamente ao governo Lula a decisão de elevar o ICMS seria incorreto.
Da mesma forma, seria impreciso afirmar que o governo federal não possui qualquer influência sobre a tributação dos combustíveis.
O Congresso Nacional estabelece normas gerais por meio de leis complementares, e a União administra outros tributos federais incidentes sobre o setor.
São competências diferentes, que precisam ser distinguidas.
Para onde vai o dinheiro arrecadado?
O ICMS representa uma das principais fontes de receita dos governos estaduais.
Esses recursos financiam diferentes despesas públicas, incluindo saúde, educação, segurança e infraestrutura.
Mas nem toda a arrecadação permanece nos cofres estaduais.
A Constituição determina que 25% da receita de ICMS pertencem aos municípios, segundo os critérios legais de distribuição.
Portanto, quando a arrecadação aumenta, as prefeituras também podem receber mais recursos.
Isso não significa que o valor adicional esteja automaticamente destinado a uma obra, hospital ou escola específica.
A aplicação depende das regras orçamentárias e das vinculações constitucionais existentes.
Por que o reajuste pode encarecer os alimentos?
O principal ponto de atenção está no diesel.
Com aumento tributário de aproximadamente 11%, ele terá a maior elevação proporcional entre os três produtos.
O diesel abastece caminhões utilizados no transporte de alimentos, medicamentos, matérias-primas e produtos industrializados.
Quando o custo do transporte aumenta, empresas podem tentar repassar parte dessa despesa aos preços cobrados de comerciantes e consumidores.
Esse movimento não acontece necessariamente de maneira imediata ou integral.
Depende dos contratos de frete, da concorrência e das condições de cada setor.
Ainda assim, o diesel possui uma influência importante na formação de custos da economia brasileira.
A elevação do ICMS também ocorre em um ambiente de instabilidade internacional dos preços do petróleo.
Os estados justificam o reajuste pela metodologia legal que considera a evolução dos preços médios dos combustíveis, apurados a partir de informações da Agência Nacional do Petróleo.
O período utilizado para o cálculo compreende fevereiro a setembro de 2026, comparado ao mesmo intervalo de 2025.
E o que o governo Lula pode fazer?
Embora não tenha competência para determinar sozinho a alíquota estadual do ICMS, o governo federal possui instrumentos próprios de política econômica.
Pode, dentro dos limites legais, propor alterações nos tributos federais, adotar medidas de apoio ao setor de transportes e discutir políticas para reduzir pressões sobre os preços.
Nesta quarta-feira, por exemplo, o Executivo prorrogou por mais 30 dias uma subvenção de R$ 2,12 por litro de diesel, destinada a amenizar os efeitos da instabilidade internacional.
São decisões distintas.
De um lado, os estados aprovaram a elevação futura do ICMS. De outro, o governo federal mantém uma medida temporária de apoio ao preço do diesel.
O efeito final para o consumidor dependerá da combinação dessas políticas com o comportamento do mercado.
A responsabilidade precisa ser identificada
O debate sobre impostos costuma transformar decisões complexas em disputas entre presidente e governadores.
Mas, neste caso, a responsabilidade institucional está definida.
O ICMS pertence aos estados e ao Distrito Federal. As alíquotas sobre combustíveis foram deliberadas conjuntamente por seus representantes no Confaz, conforme as regras estabelecidas em legislação nacional.
O governo federal participa da estrutura de coordenação tributária e possui competências próprias, mas não recebe a arrecadação do ICMS nem decide unilateralmente suas alíquotas.
A distinção é importante porque permite ao cidadão identificar quem toma cada decisão e de quem deve cobrar explicações.
A partir de fevereiro, abastecer o carro, transportar mercadorias e comprar gás de cozinha poderá ficar mais caro em razão do reajuste tributário.
E, quando isso acontecer, o consumidor terá o direito de perguntar não apenas quanto está pagando, mas também quem decidiu cobrar mais e como esses recursos serão utilizados.