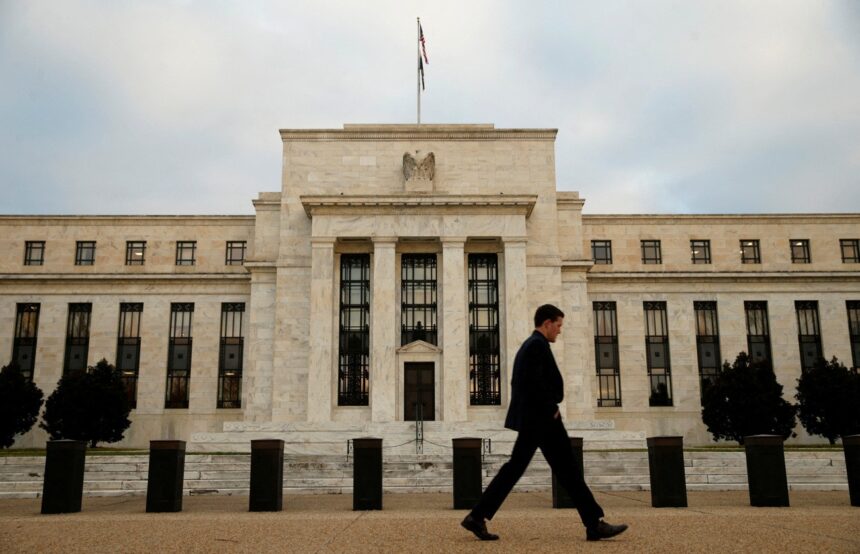
A chamada “Superquarta” desta semana será marcada por caminhos opostos nas políticas monetárias do Brasil e dos Estados Unidos. No cenário nacional, projeções de mercado indicam que o Comitê de Política Monetária (Copom) deve reduzir a taxa Selic de 14% para 13,75% ao ano. Em sentido inverso, a expectativa é de que o Federal Reserve (Fed), o banco central norte-americano, eleve os juros para o intervalo entre 3,75% e 4% ao ano.
De acordo com o FedWatch Tool, ferramenta que afere o sentimento dos investidores, a probabilidade de aumento na taxa básica dos Estados Unidos alcançou 92,5%. A perspectiva se intensificou após declarações duras de dirigentes da autoridade monetária, entre eles Kevin Warsh, além da pressão gerada pela alta do petróleo acima de US$ 100 por barril, em decorrência do conflito entre Estados Unidos e Irã.
A movimentação em Washington responde à inflação em 12 meses acumulada em 3,4%, patamar acima da meta de 2%, acompanhada de uma desaceleração no crescimento econômico do país, que registrou alta de 0,4% no segundo trimestre. No Brasil, o índice inflacionário acumulado em 12 meses está em 4,22%, permanecendo dentro do intervalo de tolerância da meta oficial, enquanto o Produto Interno Bruto (PIB) expandiu 0,5% no segundo trimestre, desacelerando frente ao avanço de 1,1% do período anterior.
Impactos no câmbio e no crédito
Analistas avaliam que o ajuste norte-americano trará reflexos indiretos ao cotidiano financeiro no Brasil, com impacto principal sobre o câmbio e as linhas de crédito. Segundo Fernando Benavenuto, especialista em investimentos e sócio-fundador da Anvex Capital, as repercussões não ocorrem de imediato na economia real.
“O efeito sobre a vida concreta do brasileiro é mais lento e vem por vias indiretas. Um dólar estruturalmente mais pressionado encarece importados e insumos, o que leva semanas a meses para chegar à prateleira”, afirma Benavenuto. O especialista destaca ainda que juros elevados no exterior reduzem a margem para reduções expressivas da Selic pelo Banco Central, mantendo elevados os custos do financiamento imobiliário, empréstimos e rotativo do cartão de crédito.
More Read
Sinalização e expectativas de mercado
Para analistas, o foco dos mercados recai sobre os comunicados e projeções que acompanharão a decisão de juros nos Estados Unidos. Gabriel Magno, chefe de alocação de investimentos e sócio da AW Capital, explica a dinâmica das decisões: “O mercado vive de expectativas. A alta em si mexe muito pouco com o dólar, mas o sinal do que pode ocorrer nas próximas reuniões mexe e muito com a moeda”.
Caso o Fed sinalize que o ciclo de aperto continuará por um período prolongado, a atratividade dos títulos do Tesouro dos EUA aumenta, comprimindo o diferencial de juros que sustenta o real. Conforme pontua Benavenuto, “se o Fed indicar juro terminal mais elevado, esse diferencial se comprime e a moeda brasileira perde parte de seu principal pilar de sustentação. O tom da comunicação pesa mais que o número”.
Além do ambiente internacional, o mercado local monitora a trajetória fiscal do país e o cenário eleitoral de outubro. Gabriel Magno observa que vetores externos e domésticos podem coexistir: “Se o tom do Fed for muito duro quanto a subir juros, o dólar tende a subir também. Porém, se [o resultado das eleições] abrir caminho para um Brasil com um arcabouço fiscal bem elaborado e crível, pode gerar confiança nos investidores estrangeiros e valorizar o real frente à moeda americana”.